大家好,我是笔杆。
深圳APEC峰会大幕将启,普京没等正式开幕,先甩出了一张分量十足的能源底牌。
俄总统助理乌沙科夫亲自官宣,中俄远东天然气管道明年1月底正式开闸送气,2027年实现全线运行。
在我看来,这根本不是一单普通的天然气贸易,而是中俄联手对冲美国海上霸权、拆解能源封锁链的战略落子。
很多人只看到东北供暖多了气源,却没读懂这步棋在地缘棋盘上的真正分量。
三线气廊落地,北线再添战略砝码
放出这个消息的乌沙科夫,可不是普通的外交官员。
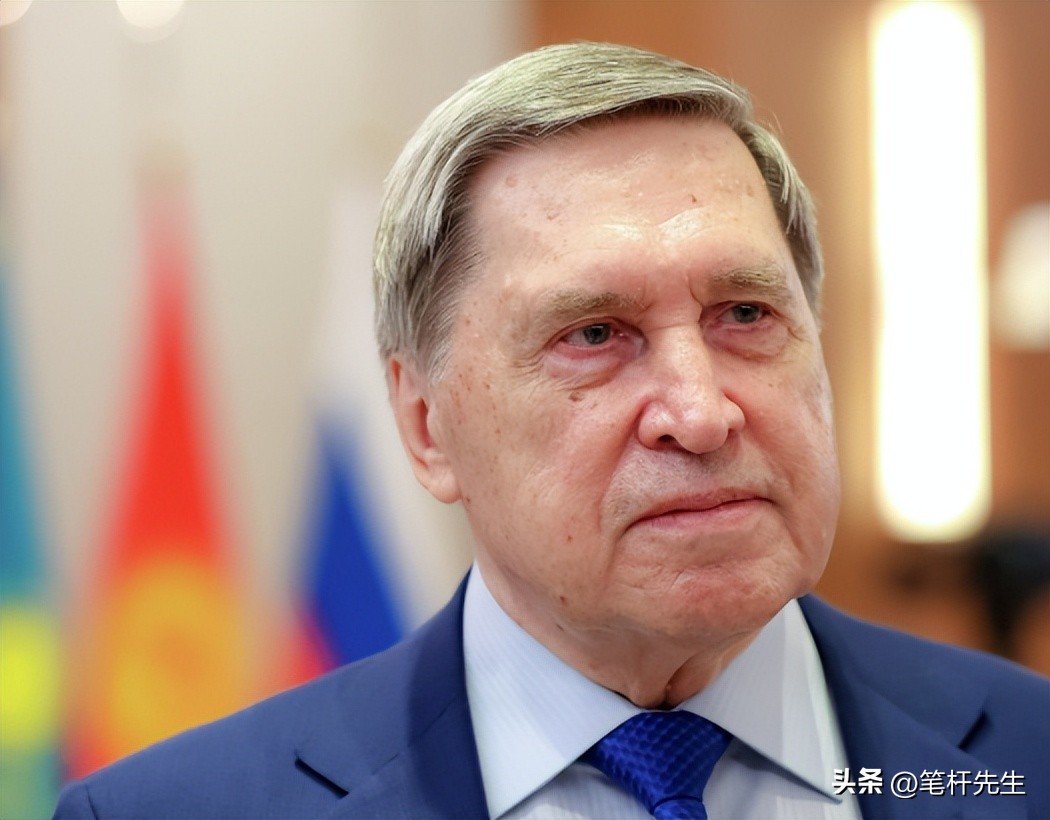
俄总统助理 乌沙科夫
他是普京身边深耕外交十几年的核心亲信,早年当过十年俄驻美大使,对西方的博弈套路门儿清。
这次特意赶在普京赴深圳参会前,把远东管道、田湾与徐大堡核电站的合作进度一并官宣,信号再明确不过:中俄的战略互信不是嘴上说说,是实打实的利益捆绑,而且落地速度还在加快。
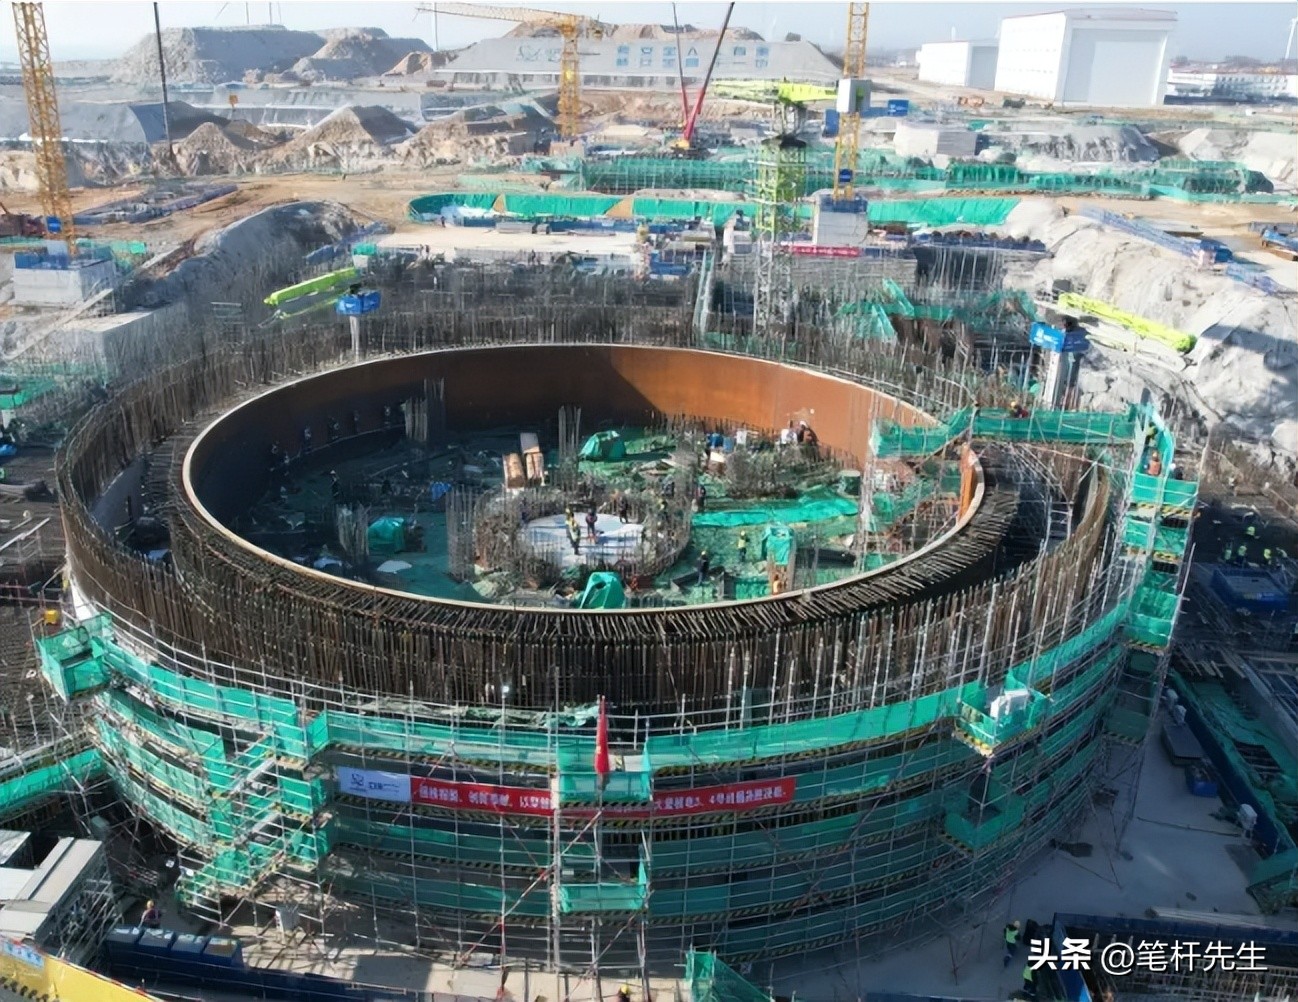
中俄核能合作徐大堡核电站项目
很多人容易把这条远东线和已经运行的中俄东线搞混,这里我给大家掰扯清楚。中俄之间的陆上天然气通道,从东到西一共规划了三条独立走廊,相当于三条并行的能源战略大动脉。
第一条就是大家熟悉的“西伯利亚力量1号”,也就是中俄东线,从东西伯利亚气田出发,从黑龙江黑河入境,一路贯穿东北、华北直到上海。
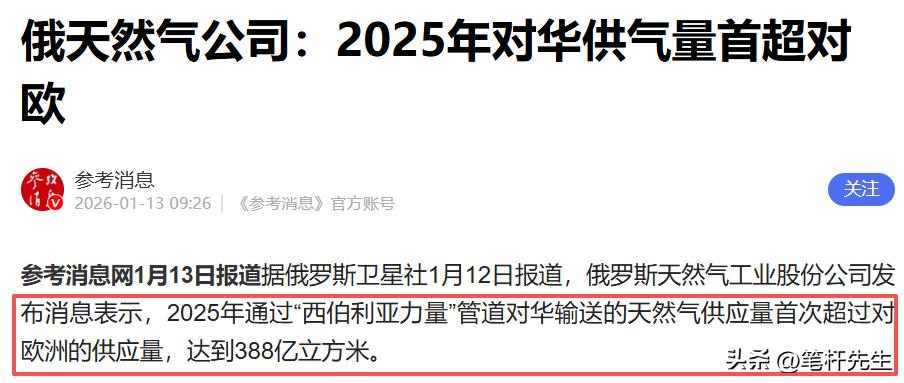
这条管道现在早就满负荷运转,2025年输气量达到了388亿立方米,是北方供气的绝对主力。
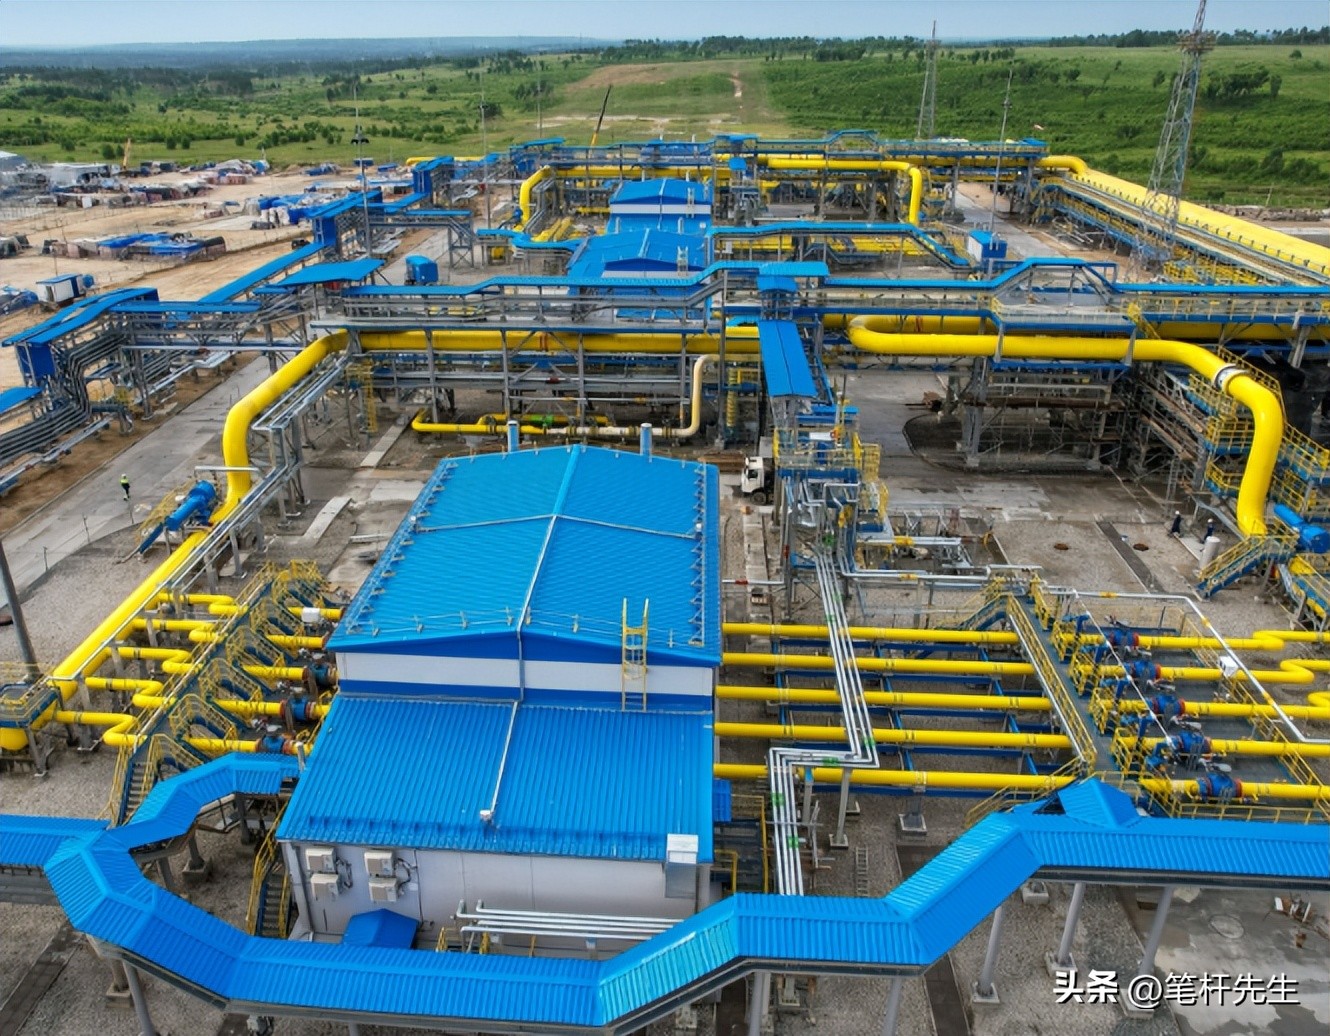
第二条就是这次即将通气的远东线,起点在俄罗斯滨海边疆区,直接对接东北本地管网,相当于专门给东北地区开了一条供气专线。
别看它规划输气量从最初的100亿方上调到120亿方,体量不如东线,但战略意义一点都不小,这是第二条直接入境中国的俄罗斯陆上输气干线。
第三条还在商业谈判阶段,就是规划年输气量500亿立方米的“西伯利亚力量2号”,要是未来落地,才是真正的能源巨无霸工程。
在我看来,这三条线路逐步铺开,根本不是简单的“多买几亿方气”,而是给中国北方的能源安全搭起了“一主两备”的容错架构。
过去只有东线一条主干,哪怕只是常规检修,都得全国调度其他气源补缺口;现在远东线一通气,北线直接有了双保险,哪怕一条线路出现突发状况,另一条随时能顶上去,战略容错率直接上了一个台阶。
而且这条线的推进速度远超市场预期,今年秋天的东方经济论坛、俄驻华使馆的官方通报,都已经确认跨境设施进入最后调试阶段,就等明年1月拧开阀门。
赶在APEC这个亚太各国都紧盯的节点官宣,说白了就是亮给全世界看:俄罗斯能源向东转的步子只会越迈越大,西方想靠制裁困死俄罗斯能源产业,根本就是一厢情愿。
海上航道存险,陆上通道破封锁
可能有人会问,现在海运这么发达,LNG船全球跑,想买谁的气就买谁的,至于花这么大功夫、斥巨资修陆上管道吗?问出这个问题,本质上是没看懂能源安全的核心逻辑。
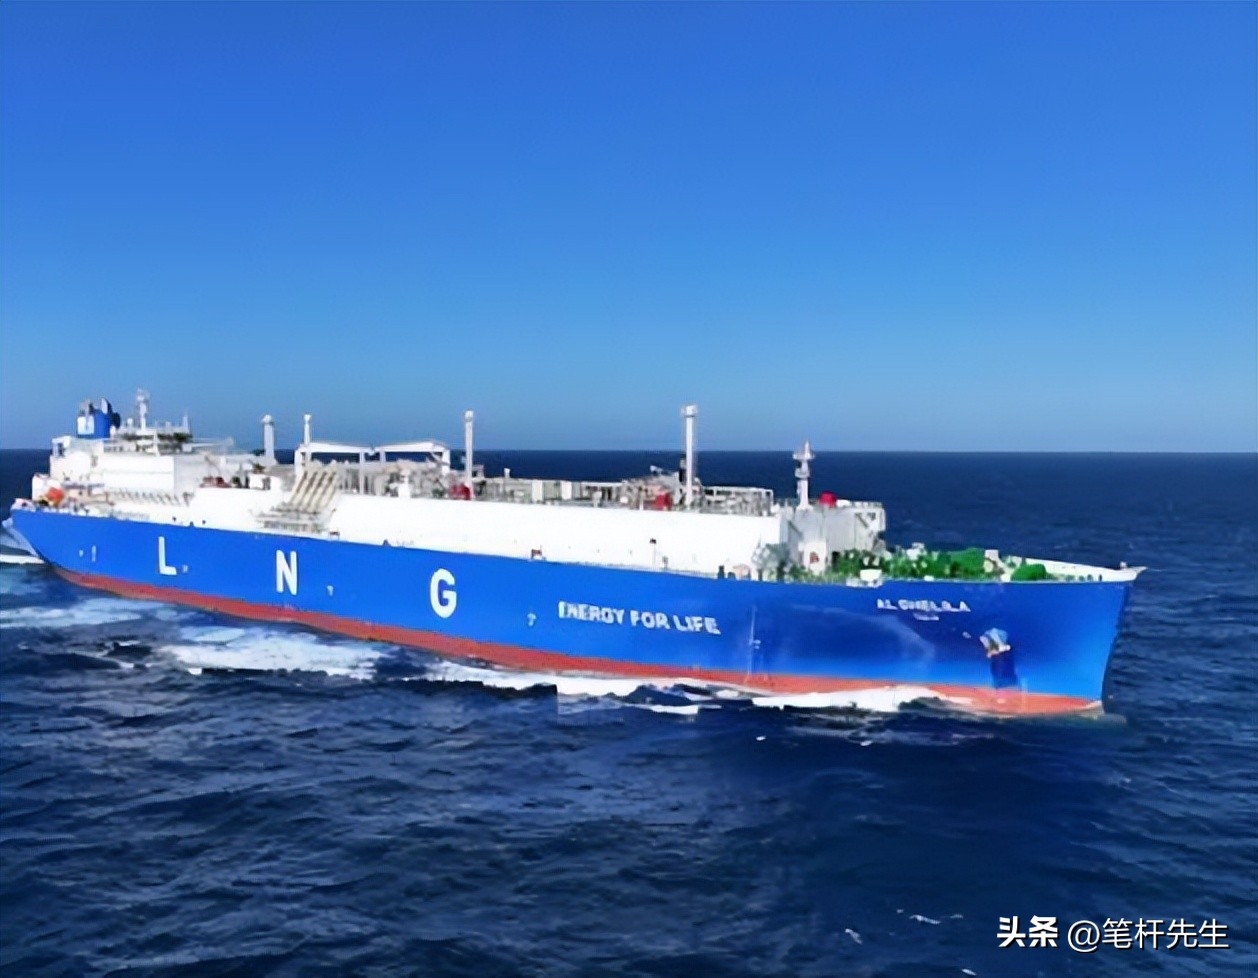
我一直持一个明确观点:依赖远洋航线的能源供应,本质上是把自己的能源命脉,暴露在了美国的海上军事优势之下,主动权从来不在我们手里。
我们先摆事实。中国进口的油气,有相当大的比例要走远洋航线,绕不开两个公认的咽喉要道,霍尔木兹海峡和马六甲海峡。
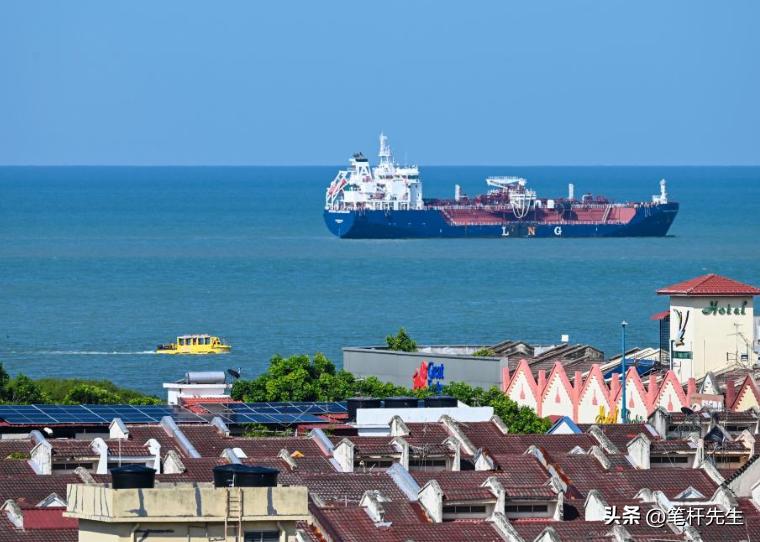
马来西亚马六甲的货轮
霍尔木兹是全球石油的总阀门,三分之一的海运石油从这儿经过;马六甲是中东、非洲油气运往东亚的必经之路,说是我们的海上生命线一点都不为过。但这两个地方,真的安全吗?
远的不说,就看最近的中东局势,巴以冲突外溢到海上,11月14号还有油轮在霍尔木兹海峡东侧触雷起火,直接失去动力,逼得不少中东产油国不得不绕远路走陆路出货。
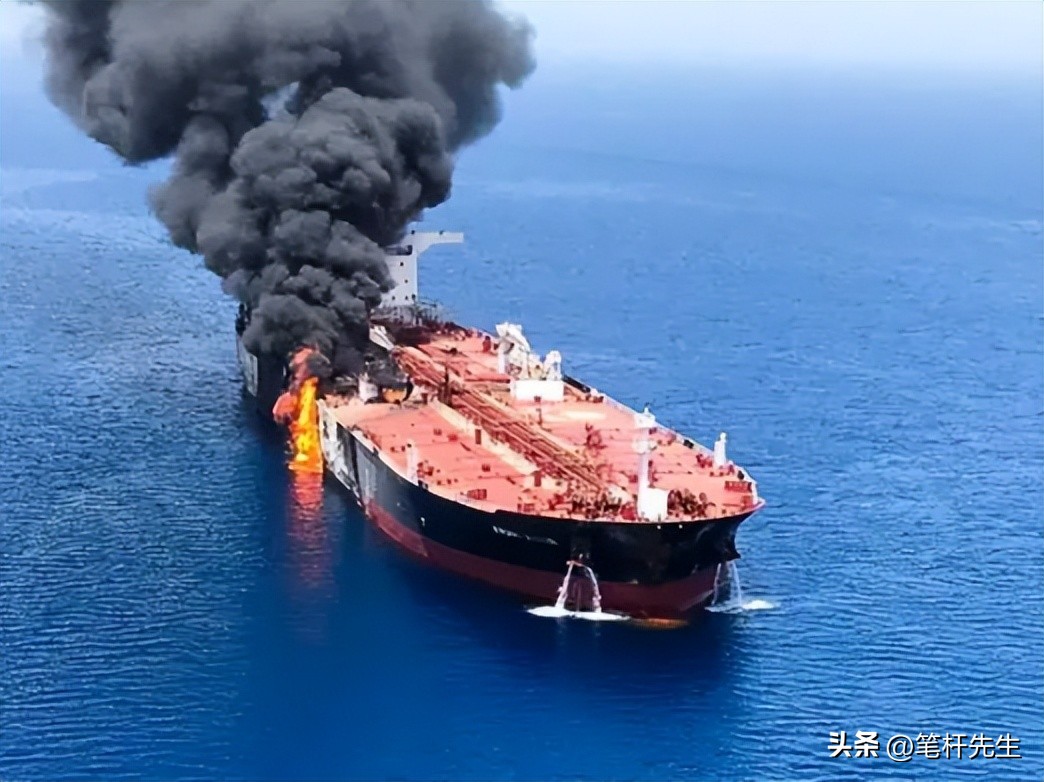
这还只是小规模冲突摩擦,真要是地缘矛盾全面升级,有人在航道里搞点小动作,要么封航限行,要么航运保险翻几倍,我们的油气供应链立马就得承压。
除了航道安全,海运LNG还有个致命的商业软肋:它是典型的现货贸易,认钱不认人。谁出价高,气就归谁。
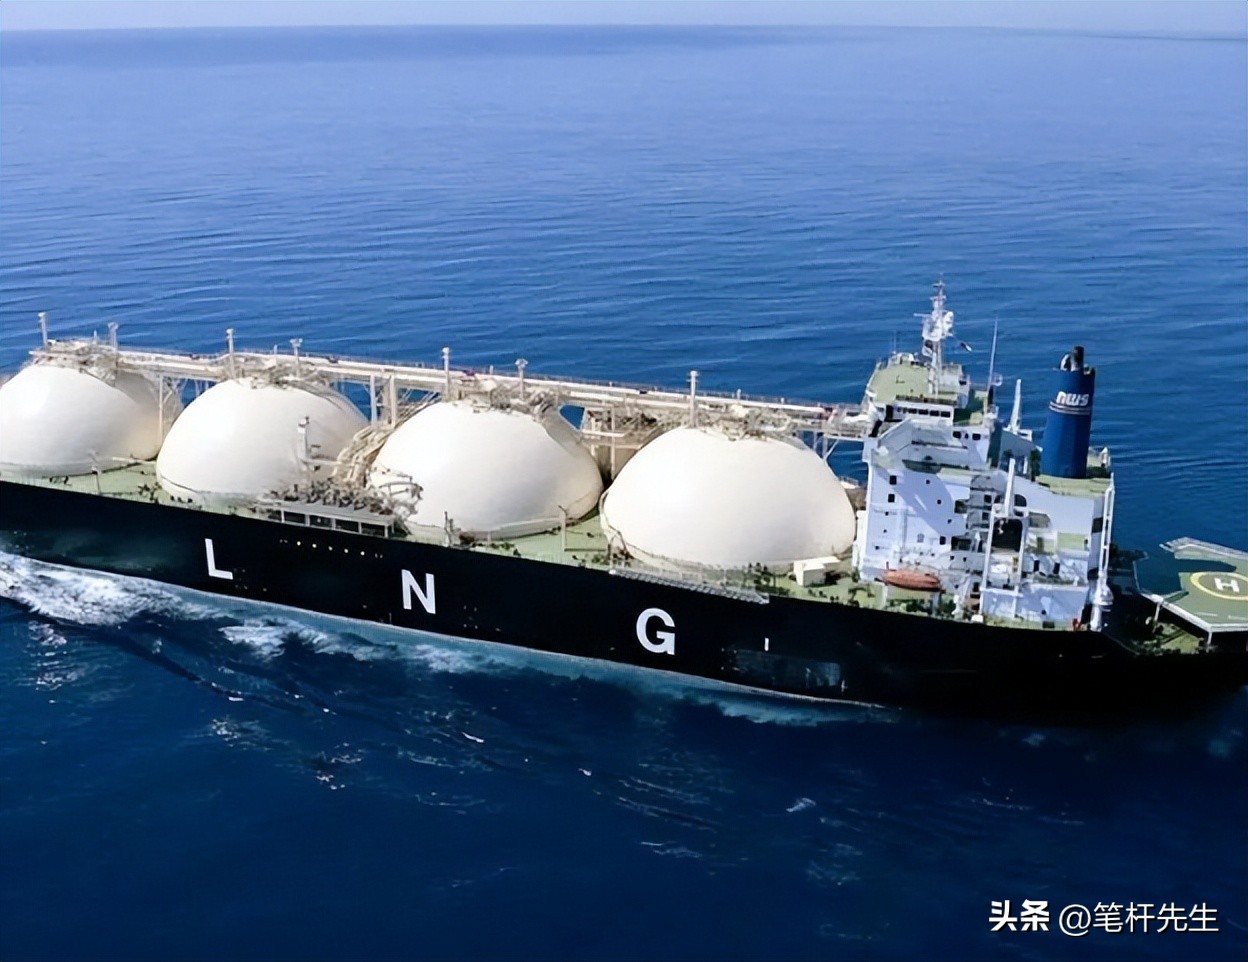
前两年欧洲能源危机,欧洲国家拿着钞票全球抢气,美国出口的LNG一多半都被他们半路截走。
今年前8个月,美国出口的1190亿立方米LNG里,超过一半都流向了欧洲。我们不仅要跟着承担被炒高的气价,真到了气源紧缺的时候,有钱都未必能拿到稳定货量。
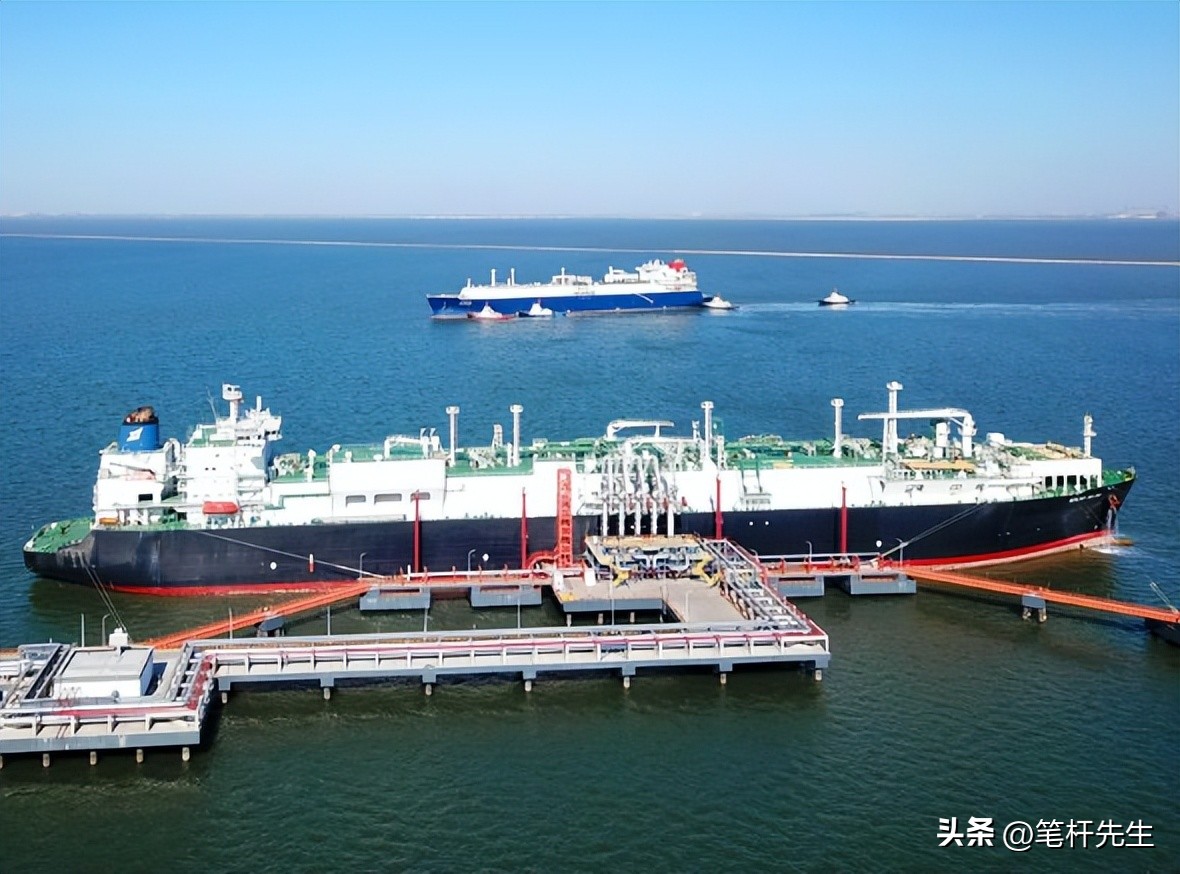
在我看来,这就是海上能源通道最核心的问题:控制权不在我们手里。航道安全要看地区局势,货源稳定要看卖家脸色,甚至还要看美国海军的态度。
但陆上管道完全是另一套逻辑。管道是钉死在陆地上的不动产,从俄罗斯气田直接连到我们的国内管网,全程都在两国领土范围内,不经过任何第三方管控区域,不受海上局势波动,也不会被谁半路截胡。
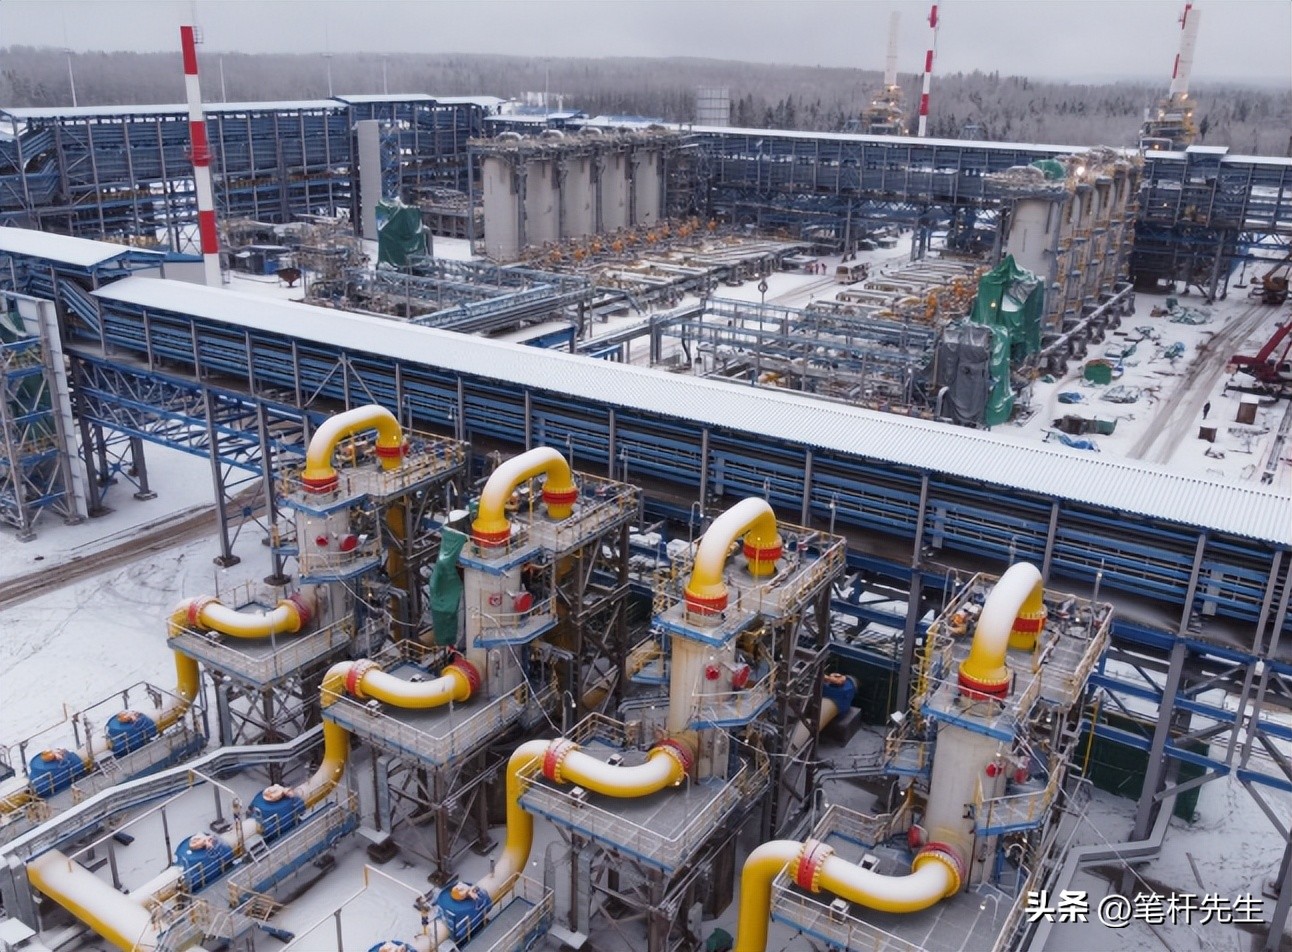
价格是提前谈好的长期协议价,不会像现货一样大起大落;供应是按合同刚性执行的,不会被高价抢单。说句直白的,这就是一条谁也卡不住的能源生命线。外部势力就算想搞破坏,连下手的机会都没有。
这也是为什么我们宁可花大成本修跨国管道,能源安全这种事,从来不能赌运气,能攥在自己手里的主动权,一定要牢牢攥住。
多元布局托底,能源主动权在我们
聊完了地缘战略层面,我们再落回国内的实处。这条管道通气,最直接受益的,就是东北的老百姓和实体经济。
东北的冬天有多难熬,不用我多说,黑龙江、内蒙古北部部分地区冬季动辄零下三十多度,采暖期长达半年,暖气是实打实的民生刚需。
同时东北还是老工业基地,装备制造、石化产业都是用气大户,一到采暖高峰,民用和工业就容易争抢气源,过去不少企业不得不限气停产保民生,生产节奏大受影响。
每年120亿方的优质气源直接接入东北管网,首先就是补上了民生和产业的用气缺口。在我看来,这不仅是给东北送暖气,更是给东北振兴送底气。
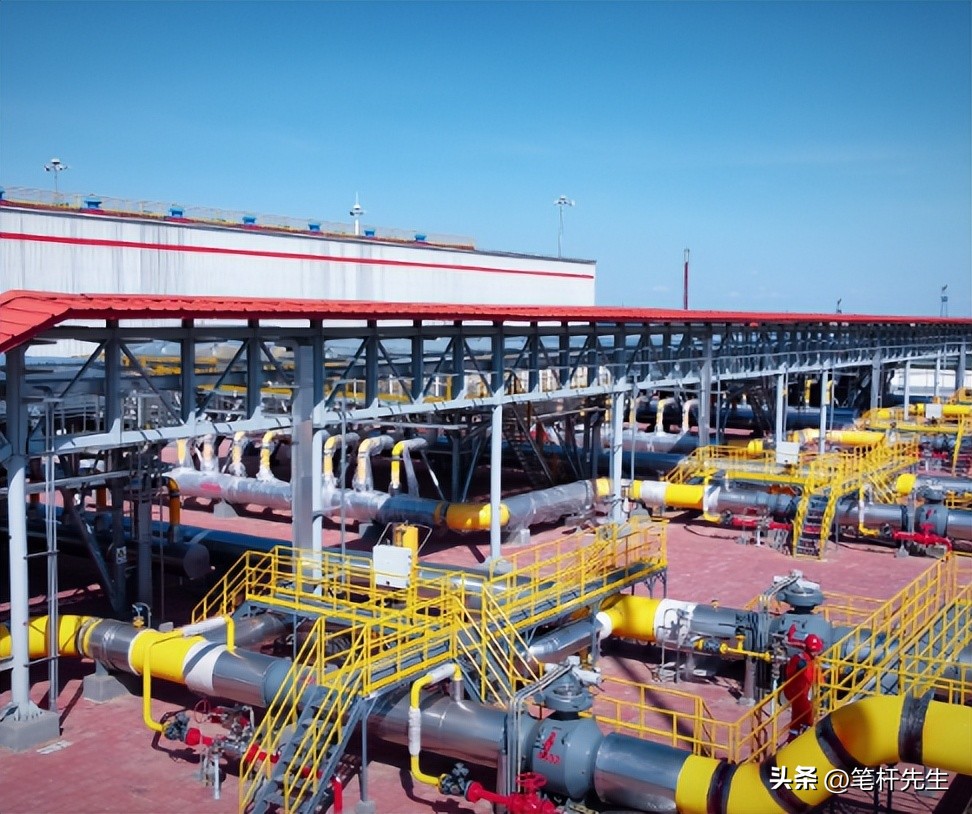
有了稳定、低成本的清洁能源,企业不用再担心气源紧张、气价波动,就能放开手脚搞技术改造、扩产能,产业留得住,就业才能稳得住,这才是真正的雪中送炭。
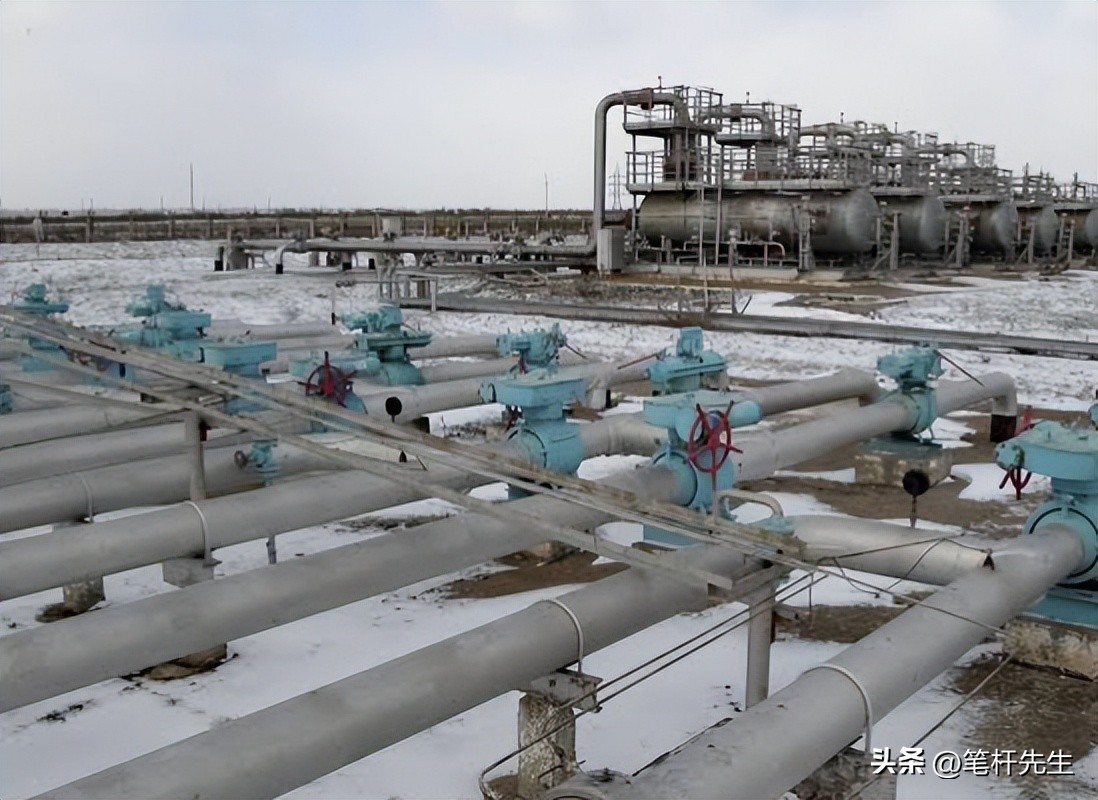
反过来对俄罗斯来说,这步棋更是盘活了能源出口的全局。2022年之后,俄罗斯的欧洲天然气市场基本崩塌:北溪管道被炸瘫痪,过境乌克兰的线路彻底停运,就连黑海方向的土耳其溪,也面临欧盟明年彻底断供的倒计时。
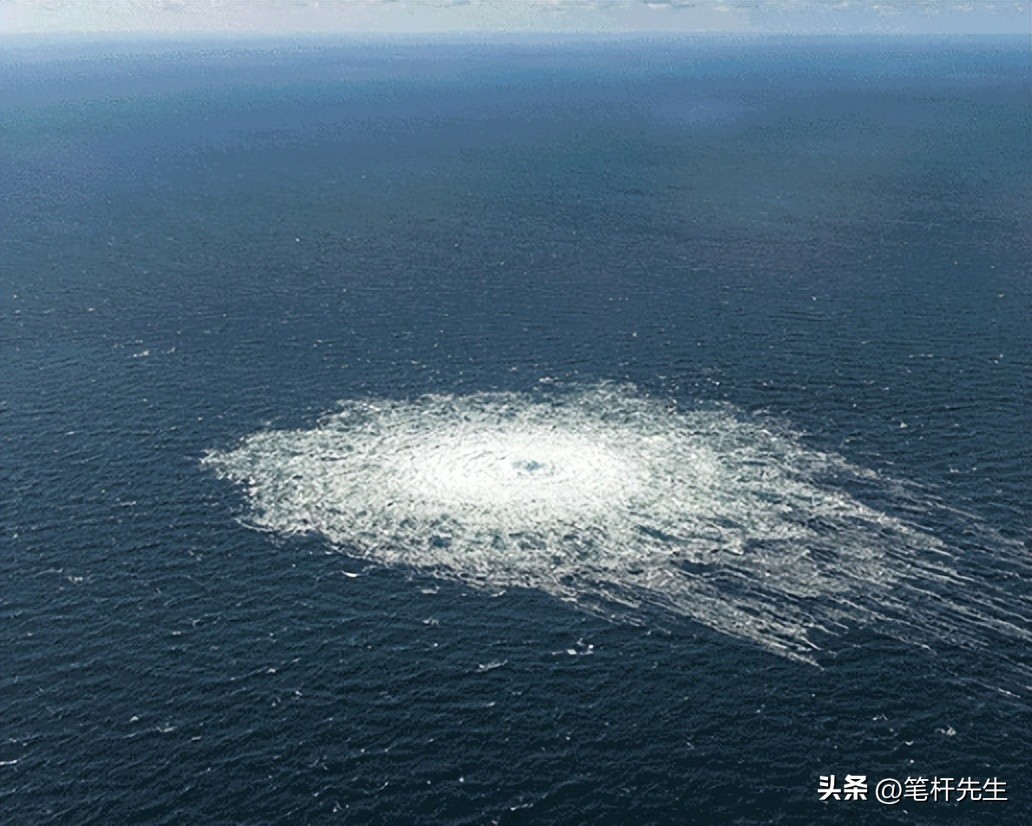
北溪管道被炸
经营了几十年的欧洲市场说没就没,气田总不能停产放空吧?向东对接庞大的中国市场,是最现实也最正确的选择。
事实也证明了这一点,2025年中俄东线输气388亿方,同比暴涨近四分之一,历史上第一次,俄气对中国的出口总量超过了对整个欧洲的出口。中国市场已经成了稳住俄罗斯能源工业基本盘的定海神针。
说到这儿肯定有人会担心:我们买这么多俄罗斯的气,会不会过度依赖,反而被人家卡脖子?在我看来,这种担心完全是没摸透中国能源战略的核心逻辑。我们从始至终的原则,都是不把鸡蛋放在同一个篮子里,走的是多元均衡的安全路线。
我们捋一捋就清楚了:正北有中俄东线加即将通气的远东线,西北有贯通中亚多国的天然气管道,西南有中缅油气管道直接绕开马六甲,东南沿海还有几十个LNG接收站,全球采购灵活补充缺口。
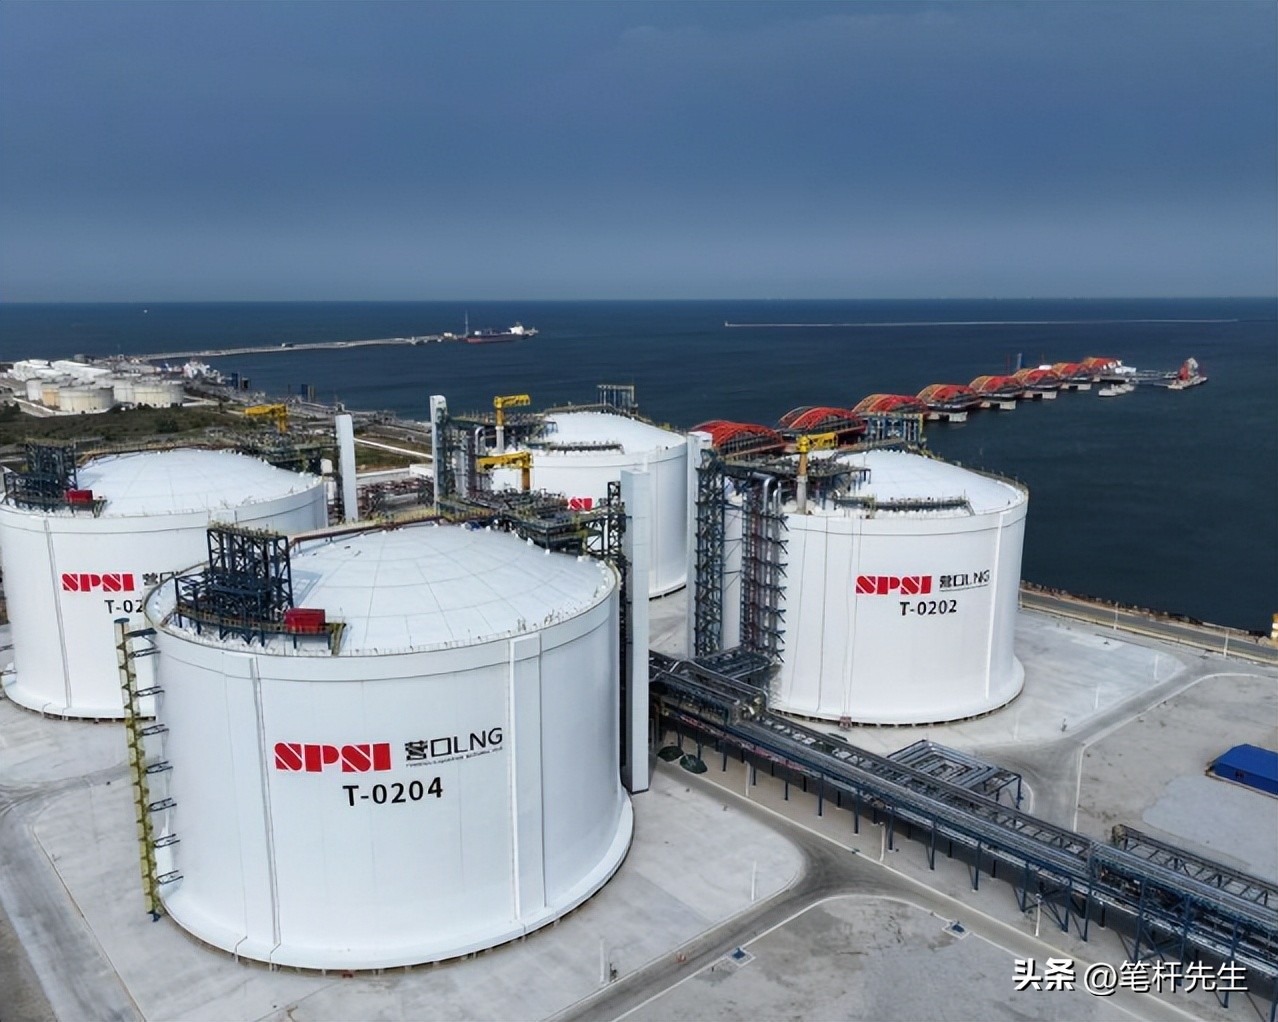
再加上国内页岩气、煤层气稳步增产,风电光伏新能源装机狂飙突进,这么多气源、这么多通道同时发力,没有任何一个国家、任何一家企业能垄断我们的能源供应。
反而因为我们市场规模大、需求长期稳定,我们才是真正的买方市场。谁的气供应稳、价格合理,我们就买谁的。俄罗斯的气是重要补充,但绝不是唯一选项。这种全链条多元化布局带来的底气,才是能源安全真正的内核。
结语:
说到底,一条远东天然气管道,看似是能源领域的普通工程进展,实则是中国应对百年变局的一步先手棋。
这个世界从来都不太平,海上的暗流、地区的冲突,随时都可能波及能源供应链。
而我们能做的,就是提前布局、多修通路、分散风险,把能掌握在自己手里的主动权,攥得紧一点,再紧一点。

