市值近1300亿!又一芯片巨头产生,背后大功臣原来是两个汕头人
一个连年亏损、账面上血亏几十亿的企业,跑去敲钟上市,不仅没被资本市场冷落,反而在一开盘就被各路资金疯抢,直接把市值顶到了将近1300亿的高度。
这种极其反直觉的魔幻剧情,如果放在几年前,很多人大概率会以为这又是在炒作什么虚无缥缈的互联网概念。
但这一次,撑起这千亿估值的,偏偏是科技圈里最苦、最累、最烧钱,且最做不得假的硬核实体产业——芯片制造。

就在前几天,这家被业内称为“广州第一芯”的晶圆代工厂正式登陆深交所创业板。
这家公司只是把沉甸甸的设备、无尘车间和真实流片的硅晶圆摆在台面上,就让市场心甘情愿地掏出了真金白银。
而比这1300亿天价估值更让人拍案叫绝的,是这家公司的幕后推手。把这艘芯片巨轮从一片荒地生生造出来的,竟然是两位土生土长的潮汕人。

一个是在半导体车间里泡了大半辈子的技术狂人,另一个则是早年混迹体制内、后来又在资本市场里摸爬滚打的老炮。
两个看似人生轨迹平行的人,究竟是怎么联手在这个极其残酷的行业里,砸出一家千亿巨头的?这背后的水,远比表面上看到的深得多。

01
2026年10月13日,深圳证券交易所的钟声,为粤芯半导体敲响。
对于广州这座城市而言,这一天足以载入地方产业发展的史册。
从资本盘面来看,这场上市首秀堪称惊艳,发行价定在12.01元,一开盘,资金直接把股价推上了45元的高位,瞬间涨幅超过270%。

在最高点时,这家公司的总市值一度冲破了1295亿元的大关。
直到当天收盘,股价依然稳稳站在38.80元,全天暴涨223%,市值最终定格在1116亿元以上。
仅仅经过这一天的洗礼,广州不仅多了一家千亿级别的超级独角兽,整个A股创业板也迎来了历史上首家以晶圆制造为主业的上市公司。

这组光鲜亮丽的数据背后,却隐藏着一个足以让普通投资者倒吸一口凉气的真相:这家千亿巨头,压根就不赚钱,甚至可以说是在疯狂“烧钱”。
翻开财报,数据非常直白且刺眼。
如果按照归母净利润的口径来计算,这家公司在过去的三年里,累计亏损额度已经超过了65亿元人民币。

2023年亏了19.17亿,2024年亏了22.53亿,到了2025年,亏损数字还在继续扩大,达到了23.46亿。
甚至在刚刚过去的2026年上半年,营收虽然有17.77亿,但依然录得了10.52亿的净亏损。
更要命的是,公司自己给出的预期是,最早也要熬到2029年才能真正实现扭亏为盈。

一家未来三年注定还要继续亏钱的公司,凭什么能在一上市就拿下1300亿的估值?
资本从来都不是做慈善的。
在半导体制造这个特殊的赛道里,“当下的利润”往往是最不重要的考核指标,市场真正看重的是“产能的稀缺性”和“战略的不可替代性”。

02
要搞清楚这1300亿到底在买什么,就必须把目光拉回到2017年的那个冬天,去看看那两个决定逆天改命的潮汕人。
半导体制造,向来是资金密集型和技术密集型的“双重绞肉机”。要在这个领域白手起家,光有钱不行,光有技术也不行。
粤芯之所以能成,最核心的根基就在于两位创始人形成了极为罕见的优势互补。

第一位潮汕人,是1959年3月出生在广东汕头的陈卫。
在恢复高考的1977年,陈卫赶上了第一拨时代的红利。1982年从中山大学物理系毕业后,他顺理成章地回到汕头大学物理系执教。
按照一般人的逻辑,端起大学老师的铁饭碗,这辈子基本就安稳到底了。

但陈卫在1987年选择了一条极具挑战的路——远赴英国格拉斯哥大学攻读硕博学位。
留洋归来后,陈卫并没有回到象牙塔继续做学问,而是直接一头扎进了半导体制造这个苦哈哈的行当。
在随后的二十多年里,他的履历几乎就是一部晶圆厂的运作史。

从新加坡的特许半导体,到国内的上海华虹宏力,他长期奋斗在晶圆制造、工厂运营和市场开拓的最前线。
在国内的芯片圈子里,真正懂理论的人不少。
但像陈卫这样,既有海外先进晶圆厂实操经验,又在国内本土一线大厂摸爬滚打过,真正带队管过庞大工厂的人才,可谓凤毛麟角。

他太清楚一条产线从搭建、调试到良率爬坡,中间要踩多少坑。
但建一座现代化的晶圆厂,动辄需要几十上百亿的资金,还要搞定土地、审批、供应链上下游的协同。
这显然不是一个纯技术专家能单枪匹马搞定的事情。这时候,第二位潮汕人出场了。

1964年同样出生于汕头的李永喜,走的是一条截然不同的破局之路。
李永喜手握华南理工大学电机专业学士和中山大学经济管理硕士两个学位,毕业后直接进入了令人艳羡的体制内。
然而,就在仕途一片大好之际,他却在2001年做出了辞去公职、下海经商的大胆决定。

李永喜的商业手腕极为老辣。
他从电力行业切入,在2002年主导金誉实业入主智光电气,仅仅运作了几年,就在2007年成功将智光电气推上了深交所。
这段经历不仅让他积累了极其深厚的资本运作经验,更让他深刻理解了实体制造业与资本市场之间复杂的咬合关系。

2017年底,这两位履历迥异却同样极具魄力的潮汕老乡,在命运的十字路口达成了共识。
陈卫懂技术、懂产线;李永喜懂资本、懂运营、懂地方政经逻辑。
他们共同在广州黄埔区的一片荒地上,画下了一个看似天方夜谭的宏伟蓝图,从零开始,造一座12英寸的晶圆厂。

03
要理解粤芯的价值,就绝不能脱离当时的大环境。
长期以来,广东作为全国经济毫无争议的第一大省,在电子信息产业上的实力毋庸置疑。
各类芯片设计公司在珠三角遍地开花,智能手机、新能源汽车、家电等终端消费品更是畅销全球。

然而,就是这样一个制造业重镇,却长期面临着一个极其尴尬的痛点——大而不强,缺“芯”少“核”。
在粤芯出现之前,整个广东省竟然找不出一家本土的12英寸晶圆量产厂。
设计图纸画得再好,最终还得送到长三角甚至海外去代工制造。在风平浪静的年代,这种全球化分工看似高效。

可一旦国际供应链出现风吹草动,这种“两头在外”的产业结构就会瞬间暴露出致命的脆弱性。
广州,乃至整个广东,太需要一座自己的晶圆厂来稳住阵脚了。陈卫和李永喜创立粤芯,精准地踩中了这一极其迫切的历史进程。
从注册成立的那一刻起,这家公司就开启了令人咋舌的狂奔模式。

2017年12月公司注册;2018年3月正式打桩动工;同年10月,庞大的主厂房就实现了封顶。
2019年3月,精密复杂的制造设备开始进场安装,到了6月,设备调试完毕开始投片。
仅仅三个月后的9月,两个核心工艺平台就顺利通过了可靠性验证,正式开始爬坡量产。

从在一片荒凉的泥地上打下第一根桩,到洁净无尘的车间里产出第一片12英寸晶圆,粤芯仅仅用了18个月。
在国际半导体业界,建厂周期向来漫长且充满变数,这18个月的惊人速度,被业界敬畏地称为“湾区速度”。
它不仅一举打破了“广东无本土12英寸晶圆厂”的历史,更是向外界证明了,在极度渴望产业升级的地方意志面前,什么样的工程奇迹都能被创造出来。

04
既然技术和速度都有了,那么回到最初的问题,为什么业绩连年巨亏,还能估值千亿?这背后,其实是一场极其深远的战略阳谋。
晶圆代工,本质上是一门“先挨打,后吃肉”的苦生意。
前期的厂房建设、动辄上亿美元一台的尖端设备采购、庞大研发团队的供养,无一不是吞噬现金流的黑洞。

一条产线建好,光是每年的设备折旧费就能压垮绝大多数民营企业。
看看粤芯的营收数据:2023年10.44亿,2024年16.81亿,2025年直接飙升到25.82亿。
两年时间,营收体量翻了约1.5倍,复合增长率超过惊人的57%。

这说明什么?说明它的产能正在被市场疯狂消化,它的技术工艺已经得到了客户的彻底认可。
如今的粤芯,工艺节点已经全面覆盖了180纳米到55纳米的区间,并且构建起了八大特色工艺技术平台。
超过200家客户在排队使用它的产能,其中有近40家是境内外的上市公司。

从大家日常使用的OPPO、vivo智能手机,到华为、中兴的通讯设备,再到广汽、小鹏、比亚迪等马路上飞驰的新能源汽车,里面都跳动着由粤芯代工制造的芯片。
它甚至成为了国内唯一一家具备12英寸硅光晶圆大规模量产能力的企业。
然而,营收的高速增长,在短时间内依然无法覆盖前期庞大的折旧和研发成本,这就是造成连年巨亏的根本原因。

那么,到底是谁在源源不断地为这些亏损买单?
拨开上市前的股权结构,真相大白。粤芯并没有传统的控股股东,也没有所谓的实际控制人,它的背后,赫然站着45家机构股东。
这其中,国家、省、市、区四级国资体系悉数在列,各大产业基金、银行系机构紧紧跟随。

早在2017年项目落地黄埔区时,广州科学城集团就以创始股东的身份,与誉芯众诚共同出资设立了粤芯。
在随后的每一轮融资输血中,广东国资的身影几乎从未缺席。这已经不是一两个创业者的个人成败问题了。
国资巨头们前赴后继地砸钱,看中的根本不是短期的一城一池、三年五载的财务回报,而是在为整个大湾区的半导体产业链夯实底座。

数据不会撒谎。自从粤芯这棵“梧桐树”在广州开发区扎根以来,其强大的产业链虹吸效应迅速显现,短短几年间就带动了将近150家上下游企业在此聚集。
到了2025年,围绕粤芯形成的整个半导体园区产值,已经强势突破了340亿元。
这种以一个核心制造节点,拉动一整条区域产业链的战略价值,是任何一张财务利润表都无法衡量计算的。
05
站在1300亿市值的高点上,粤芯并没有停下烧钱的脚步,反而把赌注下得更大了。
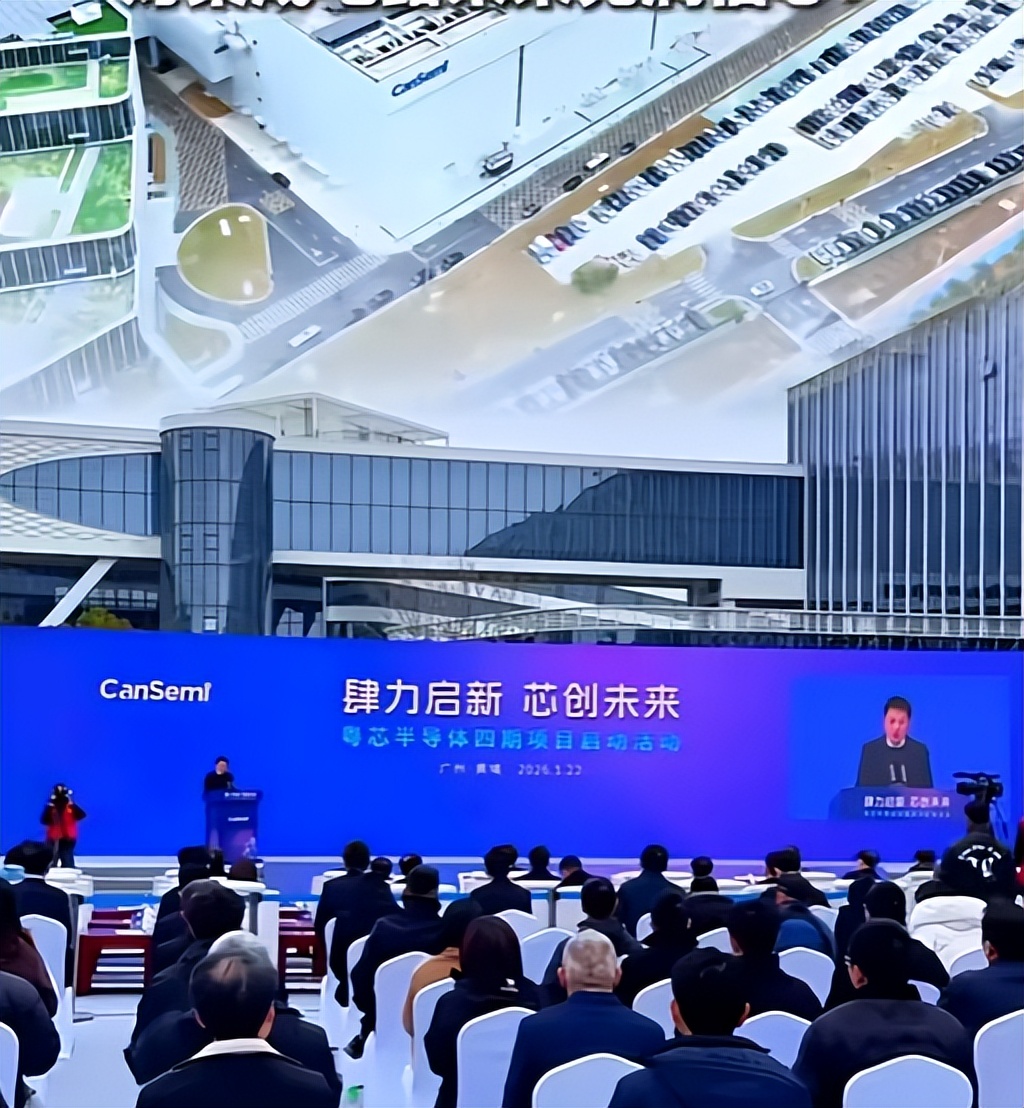
2026年1月,粤芯四期工程正式启动,这一期的总投资额高达252亿元,规划新增月产能4万片。
按照工程进度,预计到2029年底建成投产时,粤芯的总计月产能将达到惊人的12万片。

届时,它将毫无悬念地成为整个华南地区规模最大的12英寸晶圆制造集群。
市场的信心,很大程度上来源于其强劲的订单获取能力。截至2026年5月末,粤芯手握的未交付订单高达32.12万片,对应的确切金额达到15.33亿元。
而在第一季度,其晶圆代工的出货量更是达到了18.05万片,同比实现了62.2%的爆发式增长。

当然,商业世界没有绝对的保险箱。在手订单未来会不会因为客户策略调整而遭遇延期甚至取消?
这也是实实在在的风险。但资本市场依然愿意给出1300亿的超高估值,本质上,是在为“确定性”支付溢价。
在当前极其复杂的国际博弈大环境下,一座能够稳定量产、工艺不断迭代、且完全扎根于本土的12英寸晶圆厂,就是国内众多芯片设计企业最坚实的后盾。

1300亿,两个潮汕人,从一片黄埔区的荒地起步。
这不仅仅是一个关于创业暴富的财富神话,更是一次中国硬核科技产业极度渴望突围的微观缩影。
长三角地区的半导体产业布局已久,珠三角曾一度显得底气不足。

但这几年,从密集出台的产业扶持政策,到国资一轮接一轮的战略重仓,再到越来越多像粤芯这样的本土制造企业成功敲钟。
大湾区的芯片产业正在以一种近乎悲壮的速度,疯狂补上当年落下的功课。
上市敲钟,对于互联网企业来说,可能是套现离场、功成名就的终点。
但对于一家重资产的芯片制造企业而言,这仅仅是拿到了参与下一轮残酷淘汰赛的入场券。
不过可以确信的是,这条通往“中国芯”全面崛起的泥泞之路,哪怕再烧钱、再难走,也必须有人硬着头皮走下去。
这1300亿的估值,不仅是对两位创始人九年苦熬的奖赏,更是对中国半导体产业必将杀出重围的一份最坚定的押注。

信息来源:


